Sadržaj
- Kada zarada mora biti isplaćena?
- Šta ako poslodavac ne isplati platu?
- Šta je izveštaj odnosno obračun neisplaćene zarade?
- Koje doprinose poslodavac plaća za zaposlenog?
- Koliko poslodavac plaća doprinose na minimalac?
- Šta ako poslodavac ne uplaćuje doprinose?
- Šta ako poslodavac prvo uplati platu, a doprinose kasnije?
- Kako proveriti da li poslodavac uplaćuje doprinose?
- Šta ako poslodavac ne uplaćuje doprinose za vreme trudnoće?
- Kako do neisplaćenih zarada?
- Kako tužiti poslodavca za neisplaćene plate?
- Kamata na neisplaćene zarade
- Neisplaćene zarade posle otkaza
- Kako naplatiti neisplaćene zarade u stečajnom postupku?
- FAQ – najčešća pitanja
- Zaključak
Redovno odlazite na posao, obavljate svoje obaveze, ali plata kasni. Poslodavac obećava da će zarada biti isplaćena „sledeće nedelje“, a zatim se postavlja još ozbiljnije pitanje – da li su za taj period uopšte plaćeni doprinosi?
Neisplaćene zarade i neuplaćeni doprinosi nisu samo problem zaposlenog. Za poslodavca mogu predstavljati ozbiljan radnopravni, poreski i finansijski rizik.
Zato je važno razlikovati tri stvari: neto iznos koji zaposleni prima, porez i doprinose koji se obračunavaju iz zarade i doprinose koji padaju na teret poslodavca.
U nastavku objašnjavamo šta zaposleni može da uradi kada plata nije isplaćena, kako da proveri doprinose i na koji način se potraživanja mogu naplatiti.
1. Kada poslodavac mora da isplati zaradu?
Zarada se isplaćuje u rokovima utvrđenim ugovorom o radu i aktima poslodavca, najmanje jednom mesečno.
Prema Zakonu o radu, zarada za prethodni mesec mora biti isplaćena najkasnije do kraja tekućeg meseca.
To znači da neisplata zarade nije samo poslovni problem poslodavca ili pitanje njegove trenutne likvidnosti. Zaposleni ima zakonsko pravo na zaradu za obavljeni rad.
2. Šta ako poslodavac ne isplati platu?
Ako poslodavac nema sredstava da zaposlenom isplati zaradu, njegova obaveza ne nestaje.
Posebno je važno što je poslodavac dužan da zaposlenom dostavi obračun zarade i za mesec za koji zarada nije isplaćena, zajedno sa obaveštenjem da isplata nije izvršena i razlozima za neisplatu.
Obračun neisplaćene zarade nije beznačajan papir.
On može predstavljati izvršnu ispravu, što zaposlenom u određenim situacijama omogućava da naplatu zahteva kroz izvršni postupak, bez prethodnog višegodišnjeg parničenja radi dokazivanja same obaveze.
Zato zaposleni kome plata nije isplaćena treba da sačuva sve obračunske listiće koje dobije od poslodavca.
3. Šta je izveštaj odnosno obračun neisplaćene zarade?
Poslodavac je dužan da u skladu sa članom 121 Zakona o Radu dostavi zaposlenom obračun zarade koji pokazuje kako je utvrđen iznos koji pripada zaposlenom.
U njemu se, između ostalog, prikazuju podaci o zaradi, porezu i doprinosima.
Ako zarada nije isplaćena, poslodavac je i dalje dužan da zaposlenom dostavi odgovarajući obračun i obaveštenje zašto zarada nije isplaćena najkasnije do kraja meseca za prethodni mesec.
U praksi se često dešava da poslodavac ne isplati platu, ali zaposlenom ne dostavi ni obračun.
To može dodatno otežati položaj zaposlenog, ali ne znači da je njegovo potraživanje izgubljeno.
Poslodavac može snositi prekršajnu odgovornost i novčano biti kaženjen u iznosu od 800.000 do 2.000.000 dinara u skladu sa članom 273. Zakona o radu.
4. Koje doprinose poslodavac uplaćuje za zaposlenog?
Kod zaposlenih u Srbiji postoje doprinosi za:
- penzijsko i invalidsko osiguranje;
- zdravstveno osiguranje;
- osiguranje za slučaj nezaposlenosti.
Kada se govori o doprinosima na teret poslodavca, važno je razlikovati ih od doprinosa koji se obračunavaju iz zarade zaposlenog.
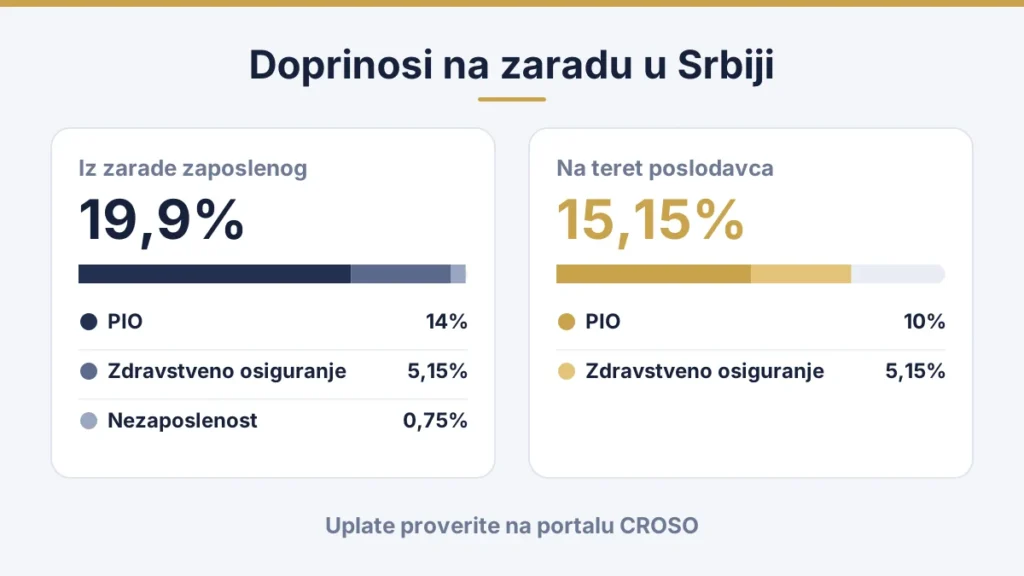
Prema važećim stopama, iz zarade zaposlenog obračunavaju se:
- PIO – 14%;
- zdravstveno osiguranje – 5,15%;
- nezaposlenost – 0,75%.
Na teret poslodavca obračunavaju se:
- PIO – 10%;
- zdravstveno osiguranje – 5,15%.
To znači da se na teret sredstava poslodavca kod standardne zarade obračunava ukupno 15,15% doprinosa na odgovarajuću osnovicu.
5. Koliko poslodavac plaća doprinose na minimalac?
Ovo pitanje nema jedan fiksan odgovor za svaki mesec.
Iznos zavisi od:
- visine zarade;
- broja radnih časova u konkretnom mesecu;
- najniže mesečne osnovice doprinosa;
- eventualnih poreskih olakšica;
- statusa zaposlenog i drugih okolnosti.
Zbog toga izraz „doprinosi na minimalac“ ne treba svoditi na jedan univerzalni novčani iznos.
Za poslodavca je važno da obračun bude pravilno izvršen prema važećim poreskim i doprinosnim pravilima za konkretan obračunski period.
6. Šta ako poslodavac ne uplaćuje doprinose?
Poslodavac je obveznik obračunavanja i plaćanja doprinosa za zaposlenog.
Pravilo je da se doprinosi obračunavaju i uplaćuju istovremeno sa isplatom zarade.
Međutim, važna stvar koju zaposleni često ne znaju jeste da obaveza doprinosa ne nestaje ni kada poslodavac uopšte ne isplati platu.
Ako zarada za prethodni mesec nije isplaćena do poslednjeg dana tekućeg meseca, poslodavac je dužan da do tog roka obračuna i uplati doprinose najmanje na propisanu najnižu mesečnu osnovicu.
Kada kasnije isplati zaradu, dužan je da plati i eventualnu razliku doprinosa.
Zato situacija u kojoj poslodavac kaže: „Nisam isplatio platu, pa nisam imao obavezu ni da platim doprinose“ nije pravno ispravna.
7. Šta ako poslodavac prvo uplati platu, a doprinose kasnije?
Po pravilu, poslodavac doprinose obračunava i uplaćuje istovremeno sa isplatom zarade.
Isplata neto iznosa zaposlenom, uz ostavljanje poreza i doprinosa za neki kasniji trenutak, može predstavljati nepravilno postupanje poslodavca.
Za zaposlenog je zbog toga korisno da ne proverava samo da li je novac legao na njegov račun, već i da povremeno proveri stanje doprinosa.
8. Kako proveriti da li poslodavac uplaćuje doprinose?
Zaposleni može izvršiti uvid u podatke o svojim obračunatim i plaćenim doprinosima preko portala Centralnog registra obaveznog socijalnog osiguranja – CROSO.
Portal omogućava fizičkom licu uvid u njegove podatke o doprinosima za obavezno socijalno osiguranje.
Ako zaposleni primeti neusklađenost između obračunatih i uplaćenih doprinosa, problem ne treba ignorisati, posebno ako traje duži period.
9. Šta ako poslodavac ne uplaćuje doprinose za vreme trudnoće?
Trudnoća sama po sebi ne oslobađa poslodavca od obaveza koje ima u vezi sa obračunom i plaćanjem doprinosa.
Međutim, kod bolovanja zbog komplikacija u vezi sa održavanjem trudnoće i kod kasnijih prava vezanih za porodiljsko odsustvo mogu postojati posebna pravila o naknadi zarade, obračunu i refundaciji sredstava.
Zato treba razlikovati:
- pravo zaposlene na naknadu zarade;
- obavezu obračuna poreza i doprinosa;
- pitanje ko konačno snosi trošak određene naknade.
Ako podaci o doprinosima nisu pravilno evidentirani, preporučljivo je što pre proveriti dokumentaciju i prijavljene podatke.
10. Kako do neisplaćenih zarada?
Zaposleni koji nije dobio platu može preduzeti više koraka.
Najpre je korisno pribaviti:
- ugovor o radu;
- anekse ugovora;
- obračunske listiće;
- izvode sa bankovnog računa;
- evidenciju rada;
- komunikaciju sa poslodavcem o neisplaćenim zaradama.
Zatim se poslodavcu može uputiti pisani zahtev za isplatu zarade i pripadajućih obaveza.
Ako isplata izostane, u zavisnosti od dokumentacije može se razmatrati izvršni ili sudski postupak.
Moguće je i obraćanje Inspekciji rada u okviru njenih nadležnosti.
11. Kako tužiti poslodavca za neisplaćene plate?
Ako zaposleni nema mogućnost neposredne naplate na osnovu izvršne isprave ili postoje sporna pitanja oko visine potraživanja, može se pokrenuti postupak pred nadležnim sudom.
To važi i za zaposlene u privatnom sektoru.
U postupku se mogu zahtevati neisplaćene zarade i druga pripadajuća potraživanja, uz kamatu.
Posebno je važno voditi računa o zastarelosti novčanih potraživanja iz radnog odnosa, zbog čega zaposleni ne bi trebalo godinama da odlaže reakciju.
12. Kamata na neisplaćene zarade
Kada poslodavac zakasni sa isplatom, zaposleni pored glavnog duga može imati pravo i na zakonsku zateznu kamatu.
Kamata se obračunava od dospelosti pojedinačnog potraživanja do njegove isplate.
Ako, na primer, zaposlenom nije isplaćeno šest uzastopnih zarada, svaka mesečna zarada predstavlja zasebno dospelo potraživanje i kamata se računa u odnosu na dospelost svakog pojedinačnog iznosa.
Kod dužeg perioda neisplate kamata može postati značajan deo ukupnog potraživanja.
13. Neisplaćene zarade posle otkaza
Prestanak radnog odnosa ne briše dug poslodavca.
Ako zaposlenom prestane radni odnos, poslodavac i dalje mora da izmiri neisplaćene zarade, naknade i druga dospela primanja iz radnog odnosa.
Zato zaposleni ne gubi pravo na stare zarade samo zato što je:
- sam dao otkaz;
- potpisao sporazumni prestanak;
- dobio otkaz;
- završio rad kod poslodavca na određeno vreme.
Kod sporazumnog prestanka posebno treba pažljivo pročitati eventualne izjave o međusobnim potraživanjima.
14. Kako naplatiti neisplaćene zarade u stečajnom postupku?
Situacija postaje složenija kada je nad poslodavcem otvoren stečaj.
Tada se potraživanje više ne naplaćuje na isti način kao protiv poslovno aktivnog poslodavca.
Zaposleni mora voditi računa o:
- prijavi potraživanja u stečajnom postupku;
- rokovima;
- dokazima o visini duga;
- statusu potraživanja;
- posebnim pravima zaposlenih u stečaju.
Zakon o radu predviđa i posebna prava zaposlenih kod poslodavca nad kojim je otvoren stečaj, uključujući sistem zaštite preko Fonda solidarnosti za određena potraživanja i pod zakonom propisanim uslovima.
Zbog kratkih procesnih rokova kod stečaja posebno je važno reagovati čim zaposleni sazna da je postupak otvoren.
15. FAQ – najčešća pitanja
Da li poslodavac mora da mi dostavi obračun ako nije isplatio platu?
Da. Poslodavac je dužan da dostavi obračun i za mesec u kojem zarada nije isplaćena, uz obaveštenje o razlogu neisplate.
Da li je obračun neisplaćene zarade izvršna isprava?
Obračun zarade koju je poslodavac dužan da isplati prema Zakonu o radu ima svojstvo izvršne isprave.
Šta ako poslodavac ne plaća doprinose?
Zaposleni može proveriti podatke preko CROSO portala, a nepravilnosti mogu biti predmet kontrole nadležnih organa. U zavisnosti od konkretnog problema mogu se preduzimati i pravni koraci radi zaštite prava zaposlenog.
Da li poslodavac mora da plati doprinose ako nije isplatio zaradu?
Da. Ako zarada nije isplaćena do poslednjeg dana tekućeg meseca za prethodni mesec, postoji obaveza obračuna i uplate doprinosa najmanje na najnižu mesečnu osnovicu.
Koje doprinose plaća poslodavac?
Kod standardnog radnog odnosa doprinosi obuhvataju PIO, zdravstveno osiguranje i osiguranje za slučaj nezaposlenosti, pri čemu je deo doprinosa na teret zaposlenog, a deo na teret poslodavca.
Mogu li da tražim kamatu na neisplaćenu platu?
Da. Na dospele, a neisplaćene zarade može se zahtevati zakonska zatezna kamata.
Da li gubim pravo na neisplaćene plate ako dobijem otkaz?
Ne. Prestanak radnog odnosa ne briše već nastala novčana potraživanja zaposlenog.
16. Zaključak
Neisplaćena zarada nije samo „kašnjenje plate“, a doprinosi nisu sporedna računovodstvena obaveza poslodavca. Reč je o pravima zaposlenog koja direktno utiču na njegov prihod, penzijsko i zdravstveno osiguranje i druga prava iz sistema socijalnog osiguranja.
Za zaposlenog je zato važno da ne prati samo da li je zarada uplaćena na bankovni račun, već i da čuva obračunske listiće i povremeno proverava stanje doprinosa.
Za poslodavca je pravilna i blagovremena isplata zarada, obračun poreza i doprinosa i uredno vođenje evidencije jedan od osnovnih elemenata zakonitog poslovanja.
Ako zarada nije isplaćena, problem ne treba ostavljati nerešen mesecima ili godinama. Što se ranije utvrde visina duga, dokumentacija i stanje doprinosa, to je lakše proceniti koji način naplate i zaštite prava ima najviše smisla.
Napomena: Ovaj tekst je informativnog karaktera i ne predstavlja pravni ili poreski savet za konkretan slučaj..
Za konkretna pitanja i pravnu podršku, molimo vas da se obratite advokatskoj kancelariji Dvornić.